청년도약계좌를 유지할지 청년미래적금으로 갈아탈지 고민되시나요? 10월 7일 2차 신청을 앞두고 특별중도해지 시 정부기여금 보존 여부와 내게 유리한 적금 선택 기준을 명쾌하게 정리해 드립니다.
1. 청년도약계좌 vs 청년미래적금, 핵심 스펙 한눈에 비교하기
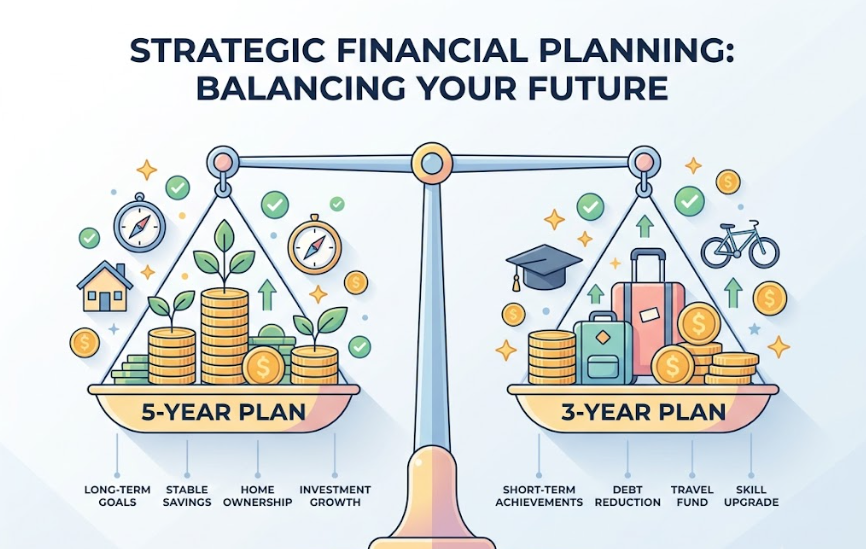
두 상품은 언뜻 비슷해 보이지만, 만기 기간과 월 납입 한도, 그리고 정부기여금 구조에서 꽤 큰 차이가 납니다.
● 만기 기간 및 월 납입 한도:
○ 청년도약계좌: 5년 만기, 월 최대 70만 원 납입 (최대 약 5,000만 원 목돈 마련 가능)
○ 청년미래적금: 3년 만기, 월 최대 50만 원 납입 (우대형 기준 최대 약 2,255만 원 목돈 마련 가능)
● 정부기여금 매칭 비율:
○ 청년도약계좌: 소득 구간별 월 최대 2.1만~2.4만 원 수준의 정액/비율 기여금
○ 청년미래적금: 일반형은 6%, 중소기업 신규 재직자 등 우대형은 무려 12% 매칭 지원
제가 여러 금융위 자료와 은행 공시를 꼼꼼히 비교해 본 결과, 청년도약계좌의 가장 큰 허들은 역시 5년이라는 긴 시간이었습니다. 반면 청년미래적금은 3년 만기라 중도 포기 부담이 훨씬 적다는 점이 눈에 띄더라고요.
2. 갈아타면 기존 혜택 다 날아갈까? '특별중도해지'의 진실
많은 분들이 "지금 도약계좌를 깨고 미래적금으로 넘어가면 정부기여금과 이자가 깎이는 것 아니냐"며 걱정하시는데요. 결론부터 말씀드리면, 전혀 손해보지 않습니다.
- 특별중도해지 사유 인정: 정부에서는 청년미래적금 가입 목적으로 기존 청년도약계좌를 해지하는 경우를 '특별중도해지'로 공식 인정했습니다.
- 보존되는 혜택:
○ 기존에 부은 금액에 대한 정부기여금 100% 지급
○ 발생한 이자소득에 대한 비과세 혜택 전액 유지
○ 중도해지 감면 금리가 아닌 기본 약정 금리 수주 보장
솔직히 정책 상품을 갈아탈 때 페널티가 생길까 봐 망설여졌는데, 기존 혜택을 온전히 챙겨준다는 점은 정말 안심이 되었습니다.
3. 가장 헷갈리기 쉬운 부분! 갈아타기 절차와 주의사항
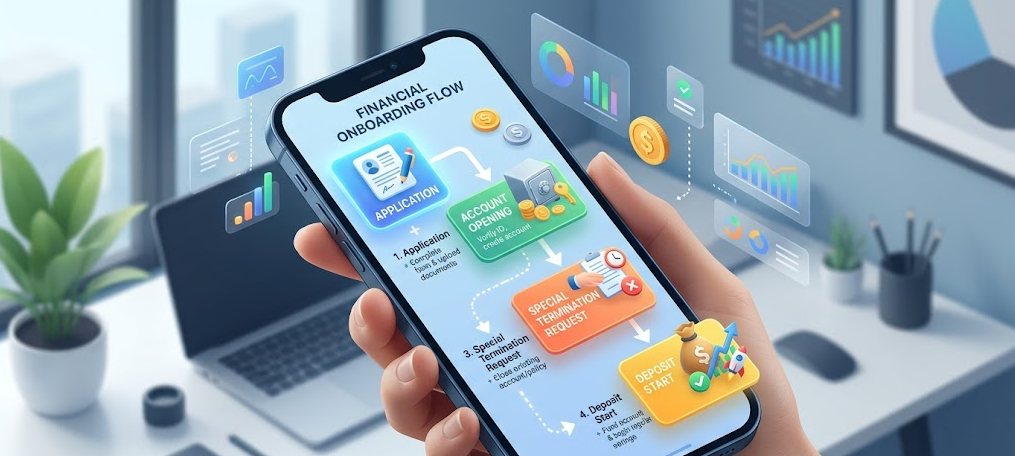
★ 여기가 오늘 글에서 가장 중요한 핵심 포인트입니다. 절대 실수하시면 안 돼요!
많은 분들이 흔히 착각해서 기존 청년도약계좌부터 덜컥 해지해 버리곤 하는데요. 그렇게 되면 일반 중도해지로 처리되어 기여금과 비과세를 모두 날리게 됩니다! 반드시 아래 순서를 지켜주셔야 합니다.
- 1단계 (가입 신청): 10월 7일~16일 취급 은행 앱에서 청년미래적금 가입 신청 (출생연도 끝자리 확인)
- 2단계 (계좌 개설): 서민금융진흥원 심사 통과 후 11월 16일~27일 청년미래적금 계좌 먼저 개설 (이때는 납입 제한 상태)
- 3단계 (특별중도해지 신청): 기존 청년도약계좌 취급 은행 앱에서 '청년미래적금 가입 목적 특별중도해지' 신청
- 4단계 (납입 개시): 해지 처리가 완료된 다음 영업일부터 청년미래적금에 첫 입금 시작
절차가 다소 까다로워 보이지만, '선 미래적금 개설, 후 도약계좌 특별해지' 공식만 기억하시면 절대 낭패 볼 일 없습니다.
4. 나에게 맞는 선택은? 유지 vs 갈아타기 득실 가이드
그렇다면 과연 나는 갈아타야 할까요, 아니면 그대로 유지해야 할까요? 제가 상황별로 딱 정해드릴게요!
이런 분은 '청년미래적금'으로 갈아타세요!
- 중소기업 신규 재직자: 기여금 매칭 비율이 12%에 달하는 우대형 대상자라면 수익률 면에서 압도적으로 유리합니다.
- 5년 유지가 버거운 청년: 결혼, 독립, 이직 등 3년 이내에 목돈을 쓸 계획이 있다면 3년 만기 상품이 훨씬 안전합니다.
- 도약계좌 가입 1년 미만인 분: 아직 부은 기간이 짧다면 새 상품으로 넘어가 재정비하는 것이 기회비용 측면에서 낫습니다.
이런 분은 '청년도약계좌'를 그대로 유지하세요!
- 이미 2년 이상 납입하신 분: 조금만 더 버티면 3년 이상 유지 시 제공되는 중도해지 혜택을 확보할 수 있고, 만기 5,000만 원이라는 큰 볼륨을 챙기는 편이 유리합니다.
- 매월 70만 원 이상 충분히 저축 가능한 분: 청년미래적금은 한도가 50만 원으로 제한되므로, 월 70만 원씩 묵직하게 모으고 싶다면 유지가 현명합니다.
- 일반형 대상자이면서 고소득인 경우: 기여금 매칭이 6%로 제한되므로 굳이 큰 금액을 쪼갤 필요가 없습니다.
내 재무 플랜에 맞춘 똑똑한 결정이 핵심!
재테크에는 무조건적인 정답이 없습니다. '5년간 최대 5,000만 원의 큰 목돈'을 만들고 싶다면 청년도약계좌 유지를, '3년 만기의 가벼움과 우대형 12% 기여금'을 챙기고 싶다면 청년미래적금 갈아타기를 추천합니다.
10월 7일부터 시작되는 2차 신청 일정을 놓치지 마시고, 여러분의 향후 3~5년 현금 흐름을 냉정하게 점검한 뒤 후회 없는 선택을 하시기 바랍니다!